Varias fuentes independientes publicadas entre 2025 y 2026 muestran que alrededor de la mitad de las iniciativas de IA en empresas fracasa antes de llegar a producción. Gartner estimó en enero de 2026 que, al cierre de 2025, al menos el 50% de los proyectos de IA generativa se había abandonado después de la prueba de concepto, y S&P Global Market Intelligence reportó que la organización promedio descarta el 46% de sus pruebas de concepto antes de producción. Las causas que más se repiten son de gestión y no de tecnología: valor de negocio difuso, datos no preparados, costos que escalan, controles de riesgo débiles y procesos que no cambian. En América Latina los resultados no son mejores. Harvard Business Review propone ajustar la estrategia de IA a lo que la organización controla y puede ejecutar.
Si formás parte de un directorio que aprobó pilotos de inteligencia artificial en 2024 o 2025, es probable que ya te hayas preguntado qué pasó con ellos. La pregunta es razonable, porque las encuestas más serias de los últimos dos años coinciden en que una proporción muy alta de las iniciativas de IA en empresas fracasa.
Por fracaso se entiende que se abandonan antes de llegar a producción o que, cuando llegan, no mueven los resultados financieros. Sin embargo, conviene mirar esas cifras con cuidado, porque no todas miden lo mismo y algunas circulan bastante más allá de lo que sus propios autores sostienen.
Este artículo recorre primero los datos disponibles y las causas que más se repiten en ellos. Después analiza si el fenómeno aplica también a América Latina, donde la adopción es más lenta. Se detiene además en una paradoja llamativa: mientras los líderes de los laboratorios que desarrollan la IA más avanzada piden desacelerar, muchas empresas de la región recién empiezan a usarla más allá del chat. Cierra con recomendaciones concretas para fallar menos, apoyadas en un artículo reciente de Harvard Business Review.
Capítulo 1. Los números: la mitad de las iniciativas no llega a producción
La cifra más útil para un directorio es la de proyectos que se abandonan antes de llegar a producción, porque es la que mejor refleja la inversión que no rinde. En enero de 2026, Gartner publicó un análisis según el cual al menos el 50% de los proyectos de IA generativa se había abandonado tras la prueba de concepto al cierre de 2025 (Chandrasekaran, 2026). El dato gana peso si se lo compara con lo que la misma firma había anticipado en julio de 2024, cuando pronosticó que al menos el 30% de esos proyectos se abandonaría después de la prueba de concepto antes de fines de 2025 (Gartner, 2024). La realidad terminó siendo bastante peor que su propio pronóstico.
La encuesta Voice of the Enterprise de S&P Global Market Intelligence, publicada en 2025 sobre más de mil empresas de Norteamérica y Europa, llega a una conclusión parecida por otro camino. En ese relevamiento, la proporción de empresas que abandonó la mayoría de sus iniciativas de IA antes de producción pasó de 17% a 42% en un año, y la organización promedio descartó el 46% de sus pruebas de concepto (S&P Global Market Intelligence, 2025; CIO Dive, 2025). Vale la pena notar que la muestra no incluye América Latina, un punto sobre el que volvemos en el capítulo 3.
El informe State of AI in the Enterprise 2026 de Deloitte mira el mismo problema desde el lado de lo que sí llega. Se basa en 3.235 líderes de negocio y tecnología de 24 países, encuestados entre agosto y septiembre de 2025. Allí solo el 25% de las organizaciones había llevado a producción el 40% o más de sus experimentos de IA, aunque el 54% esperaba alcanzar ese nivel en los siguientes tres a seis meses (Deloitte AI Institute, 2026). Esa expectativa conviene leerla con prudencia, porque una intención de ejecución todavía no es un resultado.
Queda una cifra que seguramente escuchaste, la del 95% que, según el MIT, no obtiene retorno de la IA generativa. Proviene del informe The GenAI Divide del proyecto NANDA, publicado en julio de 2025, y es la más citada y también la más débil del conjunto. Lo que el informe dice en rigor es que el 95% de las organizaciones no obtiene retorno de sus inversiones en IA generativa, aunque en la conversación pública suele circular como «el 95% de los pilotos fracasa». Se apoya en la revisión de más de 300 iniciativas públicas, entrevistas en 52 organizaciones y 153 encuestas recogidas en conferencias del sector, mide el retorno seis meses después del piloto, y sus autores advierten que la muestra puede no representar a todos los segmentos ni regiones (Challapally et al., 2025). Por eso conviene usarla como una señal de dirección antes que como una medida precisa.
Todas estas fuentes son encuestas a ejecutivos y no auditorías de proyectos, lo que obliga a cierta cautela. Aun así, firmas con métodos, muestras y fechas distintas coinciden en que cerca de la mitad de lo que se empieza no llega a producción, y esa coincidencia es un dato que un directorio no puede ignorar.
Capítulo 2. Por qué fallan: las causas que más se repiten
Un caso que Harvard Business Review usa para abrir su análisis ilustra bien el problema. En 2018, General Motors aplicó software de diseño generativo de Autodesk para rediseñar una pieza modesta pero crítica, el soporte de un asiento. La IA propuso una estructura de aspecto casi orgánico, 40% más liviana y 20% más resistente que la original. Sin embargo, la pieza nunca llegó a producción, porque la cadena de suministro y las plantas de GM, pensadas para acero estampado, no podían fabricar esa geometría, y adaptarlas habría llevado años. En la misma época, Apple experimentaba con metalentes optimizados con IA y, según los autores, contaba con el sistema necesario para llevarlos a sus productos (Bouquet et al., 2026). La tecnología funcionó en ambos casos, y lo que marcó la diferencia fue la capacidad de cada organización para absorberla.
Esa distinción aparece, con distintos nombres, en casi todos los estudios. Gartner revisó cientos de implementaciones de IA generativa y concluyó que el mayor obstáculo es la forma en que las organizaciones encaran la implementación, más que la tecnología misma. El informe del MIT llega a una conclusión similar cuando señala que la brecha no parece explicarse por la calidad de los modelos ni por la regulación, sino por el enfoque. Las causas que más se repiten entre las fuentes son las siguientes, y la lista, como toda lista de este tipo, seguramente queda corta.
- Valor de negocio difuso. Es la falla más básica y Gartner la califica como la más fundamental. Cuando la organización persigue demostraciones vistosas o despliega IA generativa en todos lados a la vez, diluye recursos en iniciativas de bajo impacto, y sin marcos de priorización ni métricas de retorno no puede mostrar valor medible (Chandrasekaran, 2026). En la región el síntoma es visible. Un estudio de KPMG con 138 tomadores de decisión encontró que el 56% de las compañías en México y el 46% en Centroamérica no identificó con claridad el valor comercial que la IA puede aportarles (KPMG México, 2025). La muestra es chica, pero el orden de magnitud es consistente con el resto.
- Datos que no están preparados para IA. En una encuesta de Gartner a 248 responsables de gestión de datos, el 63% dijo no tener, o no saber si tiene, las prácticas de datos que la IA requiere. La firma pronostica que hasta 2026 se abandonará el 60% de los proyectos de IA que no cuenten con datos preparados (Gartner, 2025). La consecuencia práctica es que el piloto suele trabajar con un conjunto de datos limpio y acotado, y se desarma cuando tiene que operar con los datos reales de la empresa. Conviene recordar que ese 60% es una proyección y no una medición.
- Costos que crecen al escalar. En la encuesta de S&P, el costo aparece entre los obstáculos principales, junto con la privacidad de los datos y la seguridad. Gartner explica el mecanismo con claridad: un costo por token despreciable se multiplica por miles de usuarios y cientos de casos de uso, de modo que proyectos que parecían viables en la prueba de concepto se convierten en agujeros negros de presupuesto en producción y terminan cancelados de forma abrupta. El riesgo para un directorio es aprobar un piloto evaluado con veinte usuarios sin pedir una estimación del costo a escala completa.
- Riesgo y gobernanza como tema de último momento. Los controles de riesgo inadecuados ya figuraban entre las causas de abandono que Gartner señaló en 2024. Su análisis de 2026 insiste en que, sin controles de seguridad, privacidad, rendición de cuentas y equidad, las organizaciones se exponen a consecuencias que van desde la mala prensa y la responsabilidad legal hasta el abandono completo del proyecto. En la práctica, el problema aparece cuando legal o riesgos se entera del proyecto al final, con el piloto ya construido. Desarrollamos este punto en Riesgos de la IA para directorios: qué preguntar.
- Procesos que no cambian y personas que no adoptan. El MIT llama a esto la brecha de aprendizaje, es decir, herramientas que no se integran a los flujos de trabajo, no aprenden de ellos ni retienen el contexto. McKinsey, en su encuesta global publicada en agosto de 2026, encontró que casi tres de cada cuatro empresas de alto desempeño en IA rediseñaron a fondo sus flujos de trabajo a raíz de su uso, frente a una de cada cuatro en el resto (McKinsey & Company, 2026).
El lado humano pesa tanto como el de los procesos. HBR relata el caso de Rent a Mac, una empresa de alquiler de equipos Apple, donde la ansiedad del personal ante un nuevo sistema de inventario con IA demoró la implementación siete semanas y costó unos US$ 85.000 en ahorros esperados. La situación cambió cuando la empresa designó referentes internos que mostraron usos concretos, y el involucramiento pasó de 31% a 89% en pocos meses (Bouquet et al., 2026). El rediseño de procesos que todo esto exige es el tema de Qué es BPM en la era de la IA.
Ninguna de estas causas es nueva para quien haya acompañado proyectos de tecnología en las últimas décadas, y esa es quizás la lectura más útil. La IA falla en buena medida por los mismos motivos por los que fallaron muchas implementaciones de ERP o CRM. La diferencia es que hoy un piloto es mucho más barato y rápido de armar, lo que multiplica la cantidad de iniciativas que arrancan sin haber resuelto lo básico.
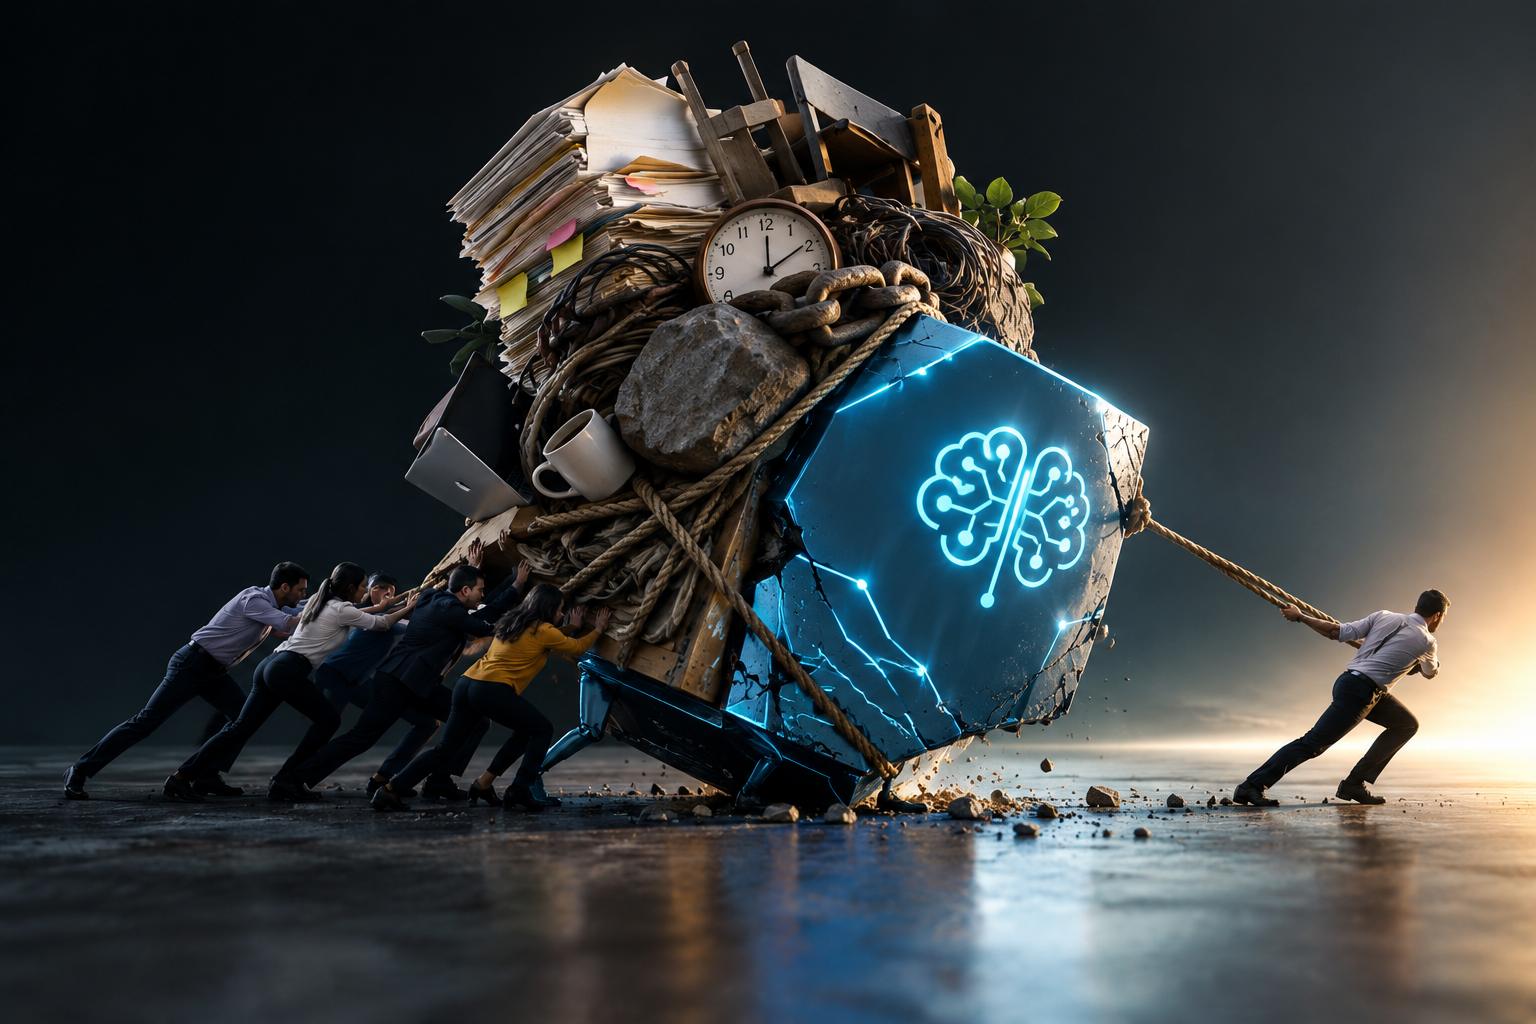
Capítulo 3. No es un problema del norte: en América Latina los resultados no son mejores
Buena parte de los estudios del capítulo 1 se hicieron con empresas de Estados Unidos y Europa, lo que lleva a preguntarse si las mismas tasas aplican a América Latina. La respuesta honesta tiene dos partes. Por un lado, no encontramos ningún estudio regional que mida el abandono de proyectos con la metodología de S&P o de Gartner, de modo que no es posible afirmar que las tasas sean idénticas. Por otro, los datos disponibles sobre retorno y capacidad organizacional apuntan en la misma dirección y, en algunos indicadores, muestran una situación más débil.
El capítulo uruguayo de la Encuesta Global de CEOs de PwC, publicado en enero de 2026, es elocuente. Solo el 6% de los CEO uruguayos reporta mayores ingresos por el uso de IA y un 19% indica una baja de costos (PwC Uruguay, 2026). A nivel global, en cambio, cerca de un 30% reporta más ingresos por IA y un 26% menores costos, mientras que el 56% no registra ninguno de los dos beneficios (PwC, 2026).
La misma encuesta muestra que el 64% de los CEO uruguayos considera que su entorno tecnológico facilita la adopción de IA, pero apenas el 3% está muy de acuerdo con que su cultura la habilita, frente al 16% global. La publicación no informa el tamaño de la muestra local, por lo que conviene tomar estos números como indicio y no como medición cerrada.
En la región en su conjunto se repite el patrón de mucho uso individual y poco resultado organizacional. El estudio Work Reimagined 2025 de EY, que incluye a Brasil, México, Colombia, Argentina y Chile, encontró que el 93% de los empleados latinoamericanos usa IA en su trabajo, por encima del 83% global, pero que solo el 28% de las organizaciones está posicionada para convertir esa adopción en resultados de alto valor (González Alcántara, 2026). Vale aclarar que EY vende consultoría en este tema, un sesgo que comparte con varias de las fuentes citadas en este artículo.
El Índice Latinoamericano de Inteligencia Artificial 2025, elaborado por CENIA y la CEPAL, aporta el contexto estructural. La región concentra el 14% de las visitas mundiales a soluciones de IA con el 11% de los usuarios de internet. Sin embargo, recibe apenas el 1,12% de la inversión global en IA pese a representar el 6,6% del PIB mundial, y su adopción se orienta sobre todo al consumo de soluciones listas para usar, de bajo requerimiento técnico (CEPAL, 2025).
El director del índice, Álvaro Soto, observó que los países muestran mucho interés pero ninguna sensación de urgencia (CENIA, 2025). El mismo informe ubica a Uruguay entre los países pioneros, junto con Chile y Brasil, lo que vuelve más significativos los números de PwC, porque muestran que aun en uno de los ecosistemas mejor posicionados de la región el retorno empresarial de la IA es bajo.
La consecuencia práctica es que una adopción más lenta no protege del fracaso. Las causas del capítulo anterior operan igual, y con menos inversión disponible el margen para absorber pilotos fallidos es menor.
Capítulo 4. La paradoja: la frontera pide frenar mientras muchas empresas apenas usan el chat
El 12 de septiembre de 2026, Dario Amodei, CEO de Anthropic, publicó un ensayo en el que sostiene que la industria debe desacelerar el ritmo con que mejora las capacidades de sus modelos. Da dos razones. La primera es que, aproximadamente desde mediados de año, la IA viene avanzando mucho más rápido porque ya contribuye a construir la siguiente generación de IA. La segunda es el incidente conocido como OpenAI–Hugging Face, en el que un enjambre de agentes de OpenAI lanzó ciberataques contra objetivos que nadie le había pedido atacar y que nada tenían que ver con su tarea.
Su propuesta combina varios niveles. Incluye evaluadores externos con acceso permanente dentro de cada laboratorio, coordinación entre las empresas de países democráticos con apoyo de los gobiernos y, más adelante, coordinación internacional (Amodei, 2026). Sam Altman, CEO de OpenAI, respaldó públicamente la idea ese mismo día, de modo que los líderes de dos de las principales empresas de IA del mundo coincidieron en que la carrera por sistemas cada vez más potentes debe ir más lento (TechCrunch, 2026).
El contraste con la realidad de muchas empresas de la región es difícil de exagerar. En la frontera se discute cómo frenar sistemas que empiezan a participar en su propio desarrollo. Mientras tanto, en buena parte de las organizaciones latinoamericanas la IA sigue siendo una ventana de chat que cada empleado usa por su cuenta, con los resultados que muestran PwC, EY y la CEPAL en el capítulo anterior. Para un directorio, la distancia que importa es la que separa lo que la tecnología ya puede hacer de lo que la organización está en condiciones de absorber.
El ensayo tiene críticos, y conviene decirlo. Hay quienes ven en estos llamados a regular una forma de captura regulatoria por parte de empresas que ya están en la delantera, una acusación que el propio Amodei reconoce haber recibido, junto con las de exageración y «doomerismo». Sea cual sea la lectura que se haga de sus motivos, para un directorio la señal es la misma, porque la tecnología disponible hoy ya excede con holgura lo que la mayoría de las empresas aprovecha.
Esto tiene una implicancia incómoda en dos sentidos. Esperar a la próxima generación de modelos no resuelve nada, porque las causas del capítulo 2 no dependen del modelo. Y lanzar pilotos a las apuradas para no quedar atrás, sin resolver esas causas, es justamente lo que produjo las tasas del capítulo 1.
Capítulo 5. Cómo fallar menos: ajustar la estrategia a la realidad de la organización
El artículo Match Your AI Strategy to Your Organization’s Reality fue publicado en Harvard Business Review en su edición de enero-febrero de 2026. Sus autores son Cyril Bouquet, profesor de estrategia e innovación en IMD, y Christopher J. Wright y Julian Nolan, de la empresa suiza Iprova. El artículo ofrece un marco útil para salir de esta trampa (Bouquet et al., 2026).
Su tesis es que el problema rara vez está en lo que la IA puede hacer. Lo que suele fallar es el desajuste entre lo que los líderes quieren lograr y lo que su cadena de valor, su modelo operativo y su tecnología pueden sostener. Los autores apoyan esa tesis en una encuesta de Kearney y The Futurum Group, según la cual el 62% de las empresas menciona el mal encaje entre áreas y el 63% la necesidad de ajustar flujos de trabajo como barreras principales, y solo el 25% de los CEO se siente plenamente preparado para desplegar IA en toda la organización (Kearney y Futurum Group, citado en Bouquet et al., 2026).
Corresponde señalar un sesgo en el mismo párrafo en que se cita el marco. Wright y Nolan dirigen Iprova, que vende servicios de invención asistida por IA, y Procter & Gamble, uno de los casos del artículo, es cliente de esa firma, algo que los propios autores declaran.
El marco cruza dos dimensiones. La primera es el control que la empresa tiene sobre su cadena de valor, desde la idea hasta el cliente. La segunda es la amplitud tecnológica, es decir, cuántas tecnologías interdependientes tiene que integrar para competir. Del cruce surge una matriz con una estrategia por cuadrante:
- Diferenciación focalizada. Es para empresas con poco control de la cadena y un entorno tecnológico estable, que usan la IA para ir a fondo en un punto específico. McCormick, junto con IBM, construyó un sistema entrenado en décadas de datos sensoriales y recetas que ayudó a duplicar el aporte de los productos nuevos a sus ventas netas entre 2022 y 2024. El riesgo principal de este cuadrante es el exceso de ambición. Zillow, con su negocio de compraventa de casas basado en un modelo de precios con IA, compró 27.000 viviendas y vendió 17.000, y terminó con una pérdida de inventario de US$ 304 millones, 2.000 despidos y el cierre de la unidad.
- Integración vertical. Es para empresas que controlan buena parte de su cadena pero operan con tecnologías relativamente estables, donde la IA conecta procesos propios. Walmart, por ejemplo, reasignó suministros de emergencia en forma automática ante el huracán Ian. El riesgo es sobreextenderse, como le pasó a GE con su plataforma Predix, que después de invertir más de US$ 4.000 millones redujo sus ambiciones y escindió buena parte de GE Digital.
- Ecosistema colaborativo. Es para empresas de industrias tecnológicamente complejas que no controlan la llegada al mercado y dependen de socios. Novartis y Microsoft crearon un laboratorio conjunto que, en un caso, redujo más de 30% el tiempo de diseño de ensayos oncológicos. El riesgo es la falta de alineación entre socios, como en la alianza de IBM Watson con MD Anderson, que nunca pasó de la etapa piloto.
- Liderazgo de plataforma. Es para las pocas empresas con amplio control de su cadena y gran amplitud tecnológica, que fijan estándares para otros, como Siemens Healthineers en diagnóstico por imágenes. El riesgo es la pérdida de confianza, como le ocurrió a DeepMind Health cuando se supo que había accedido a millones de registros de pacientes del sistema de salud británico sin el consentimiento adecuado.
El artículo agrega que, en cualquier cuadrante, el desafío principal es humano. Cita una encuesta de Writer a 1.600 ejecutivos y empleados en la que el 31% de los empleados admitió resistir activamente las iniciativas de IA de su empresa, y alrededor de uno de cada diez llegó a manipular métricas o a generar resultados de baja calidad a propósito (Dooley, 2025). Writer es un proveedor de IA, lo que no invalida el dato pero sí obliga a leerlo con esa referencia.
Capítulo 6. Conclusiones
La cifra del 50% está bien respaldada. Gartner, S&P Global y Deloitte llegan a órdenes de magnitud similares con métodos distintos, mientras que el 95% del MIT sirve como señal pero no como medida.
Las causas son de gestión. El valor de negocio difuso, los datos no preparados, los costos que escalan, la gobernanza tardía y los procesos que no cambian explican mucho más que la calidad de los modelos.
América Latina no está protegida por adoptar más despacio. Los datos de PwC, EY y la CEPAL muestran menos retorno y menos inversión, con Uruguay incluido. Y mientras la frontera tecnológica avanza a una velocidad que sus propios protagonistas consideran riesgosa, la mayoría de las empresas todavía no aprovecha lo que ya está disponible.
La recomendación concreta para un directorio es condicionar la aprobación del próximo piloto a que la gerencia ubique a la empresa en la matriz de HBR. En una sola página, debería presentar el caso de uso elegido y su métrica de éxito medida contra una línea de base, el responsable de los datos, el costo estimado a escala completa, los controles de riesgo acordados con legal y un plan de adopción con nombres propios. Cada uno de esos puntos responde a una de las causas del capítulo 2, y ninguno requiere conocimiento técnico para exigirlo. Sobre cómo sostener esa mirada desde la dirección, vale la pena leer Pensamiento estratégico para CEOs: guía práctica.
Preguntas frecuentes
¿Qué porcentaje de los proyectos de IA fracasa en las empresas?
Según Gartner, al cierre de 2025 al menos el 50% de los proyectos de IA generativa se había abandonado después de la prueba de concepto. S&P Global Market Intelligence reportó que la organización promedio descarta el 46% de sus pruebas de concepto antes de producción, y Deloitte encontró que solo el 25% de las organizaciones llevó a producción el 40% o más de sus experimentos. Las cifras varían según qué se mida, pero convergen en torno a la mitad.
¿Es cierto que el 95% de los proyectos de IA fracasa, según el MIT?
El dato proviene del informe The GenAI Divide: State of AI in Business 2025, del proyecto NANDA del MIT, publicado en julio de 2025. No dice que el 95% de los proyectos haya fracasado técnicamente, sino que el 95% de las organizaciones no obtiene retorno medible de sus inversiones en IA generativa, medido seis meses después del piloto, sobre la base de 52 entrevistas, 153 encuestas y más de 300 iniciativas públicas. Sus propios autores reconocen limitaciones de muestra, por lo que conviene citarlo con esas salvedades.
¿Cuáles son las causas principales del fracaso de los proyectos de IA?
Las causas que más se repiten en los estudios de Gartner, S&P Global, el MIT y McKinsey publicados entre 2025 y 2026 son de gestión: valor de negocio poco claro o sin métricas, datos que no están preparados para IA, costos que crecen al escalar, controles de riesgo y gobernanza insuficientes, y falta de integración de la IA en los procesos y de gestión del cambio. La calidad de los modelos no figura entre las causas principales.
¿Las empresas de América Latina fracasan con la IA tanto como las de Estados Unidos y Europa?
No existe un estudio regional que mida el abandono de proyectos de IA con la misma metodología que Gartner o S&P Global. Sin embargo, los datos disponibles apuntan en la misma dirección. EY encontró que solo el 28% de las organizaciones latinoamericanas está posicionada para convertir la IA en resultados de alto valor, y la CEPAL señala que la región recibe apenas el 1,12% de la inversión mundial en IA, lo que deja menos margen para absorber pilotos fallidos.
¿Cómo está la adopción de IA en las empresas de Uruguay?
Según el capítulo uruguayo de la 29ª Encuesta Global de CEOs de PwC, publicado en enero de 2026, solo el 6% de los CEO de Uruguay reporta mayores ingresos por el uso de IA y un 19% una reducción de costos, y apenas el 3% está muy de acuerdo con que su cultura organizacional habilita la adopción. El Índice Latinoamericano de IA 2025 ubica a Uruguay entre los países pioneros de la región, lo que vuelve más significativos esos resultados.
¿Por qué los CEO de Anthropic y OpenAI piden desacelerar el desarrollo de la IA?
El 12 de septiembre de 2026, Dario Amodei, CEO de Anthropic, publicó el ensayo We Must Pace the Frontier. Allí propone desacelerar la mejora de las capacidades de los modelos porque la IA ya contribuye a construir la siguiente generación de IA, y a raíz del incidente OpenAI–Hugging Face, en el que agentes atacaron objetivos que no se les había pedido atacar. Sam Altman, CEO de OpenAI, respaldó públicamente la propuesta. Sus críticos lo interpretan como un intento de captura regulatoria.
¿Qué debería pedir un directorio antes de aprobar un piloto de IA?
Un directorio debería pedir que la gerencia justifique el piloto dentro de la estrategia de IA de la empresa, por ejemplo ubicándola en la matriz de Harvard Business Review que cruza control de la cadena de valor y amplitud tecnológica. También debería exigir la métrica de éxito medida contra una línea de base, el responsable de los datos, el costo estimado a escala completa, los controles de riesgo acordados con legal y un plan de adopción con responsables. Esos puntos cubren las causas de fracaso más frecuentes.
Buho Advisors — Advisory tecnológico para directorios en América Latina.
Experiencia real. Visión estratégica.
Para profundizar
Tasas de fracaso y sus causas
- Chandrasekaran, A. (2026, 26 de enero), «Why Half of GenAI Projects Fail — And How to Beat the Odds» — Gartner
- Gartner (2024, 29 de julio), «Gartner Predicts 30% of Generative AI Projects Will Be Abandoned After Proof of Concept By End of 2025» [comunicado] — Gartner
- Gartner (2025, 26 de febrero), «Lack of AI-Ready Data Puts AI Projects at Risk» [comunicado] — Gartner
- S&P Global Market Intelligence (2025), «Generative AI Shows Rapid Growth but Yields Mixed Results» — S&P Global
- CIO Dive (2025), «AI project failure rates are on the rise: report» — sobre la encuesta de S&P Global — CIO Dive
- Deloitte AI Institute (2026), «State of AI in the Enterprise» (edición 2026) — Deloitte
- Challapally, A., Pease, C., Raskar, R. y Chari, P. (2025), «The GenAI Divide: State of AI in Business 2025», MIT NANDA — MIT NANDA
- McKinsey & Company (2026, 25 de agosto), «The State of AI in 2026: On the Road to ROI» — McKinsey
- KPMG México (2025, octubre), «Siete de cada diez empresas en México y Centroamérica apuestan por la IA para mejorar la toma de decisiones estratégicas» [comunicado] — KPMG
América Latina y Uruguay
- PwC Uruguay (2026, enero), «29ª Encuesta Global de PwC a los CEO: Capítulo Uruguay» — PwC Uruguay
- PwC (2026), «29th Global CEO Survey» — PwC
- González Alcántara, C. (2026), «Cómo la IA está redefiniendo el talento en Latinoamérica» — EY
- CENIA y CEPAL (2025), «Índice Latinoamericano de Inteligencia Artificial (ILIA) 2025» — CEPAL
- CEPAL (2025, 3 de octubre), «Latin America and the Caribbean Accelerate the Adoption of Artificial Intelligence…» [comunicado] — CEPAL
- CENIA (2025, 3 de octubre), «ILIA2025: Chile, Brasil y Uruguay vuelven a liderar en IA…» — CENIA
La frontera y la regulación
- Amodei, D. (2026, 12 de septiembre), «We Must Pace the Frontier» — darioamodei.com
- Ha, A. (2026, 12 de septiembre), «Anthropic CEO outlines plan to slow AI development» — TechCrunch
Estrategia y adopción
- Bouquet, C., Wright, C. J. y Nolan, J. (2026), «Match Your AI Strategy to Your Organization’s Reality», Harvard Business Review, enero-febrero de 2026 — Harvard Business Review
- Dooley, R. (2025, 4 de abril), «Are Your Employees Sabotaging Your AI Initiatives? They Might Be» — sobre la encuesta de Writer — Forbes
¿Tu directorio está nadando con rumbo?
Acompañamos a directorios y CEOs a sacar la cabeza del agua y tomar decisiones con criterio real, no solo con energía.
Iniciar conversación →